Imóvel na planta e financiamento: o que você precisa saber antes de contratar
Entenda como funciona a compra de apartamentos em construção e o modelo de crédito associativo. Veja os pontos de atenção para quem planeja morar ou investir em 2026.
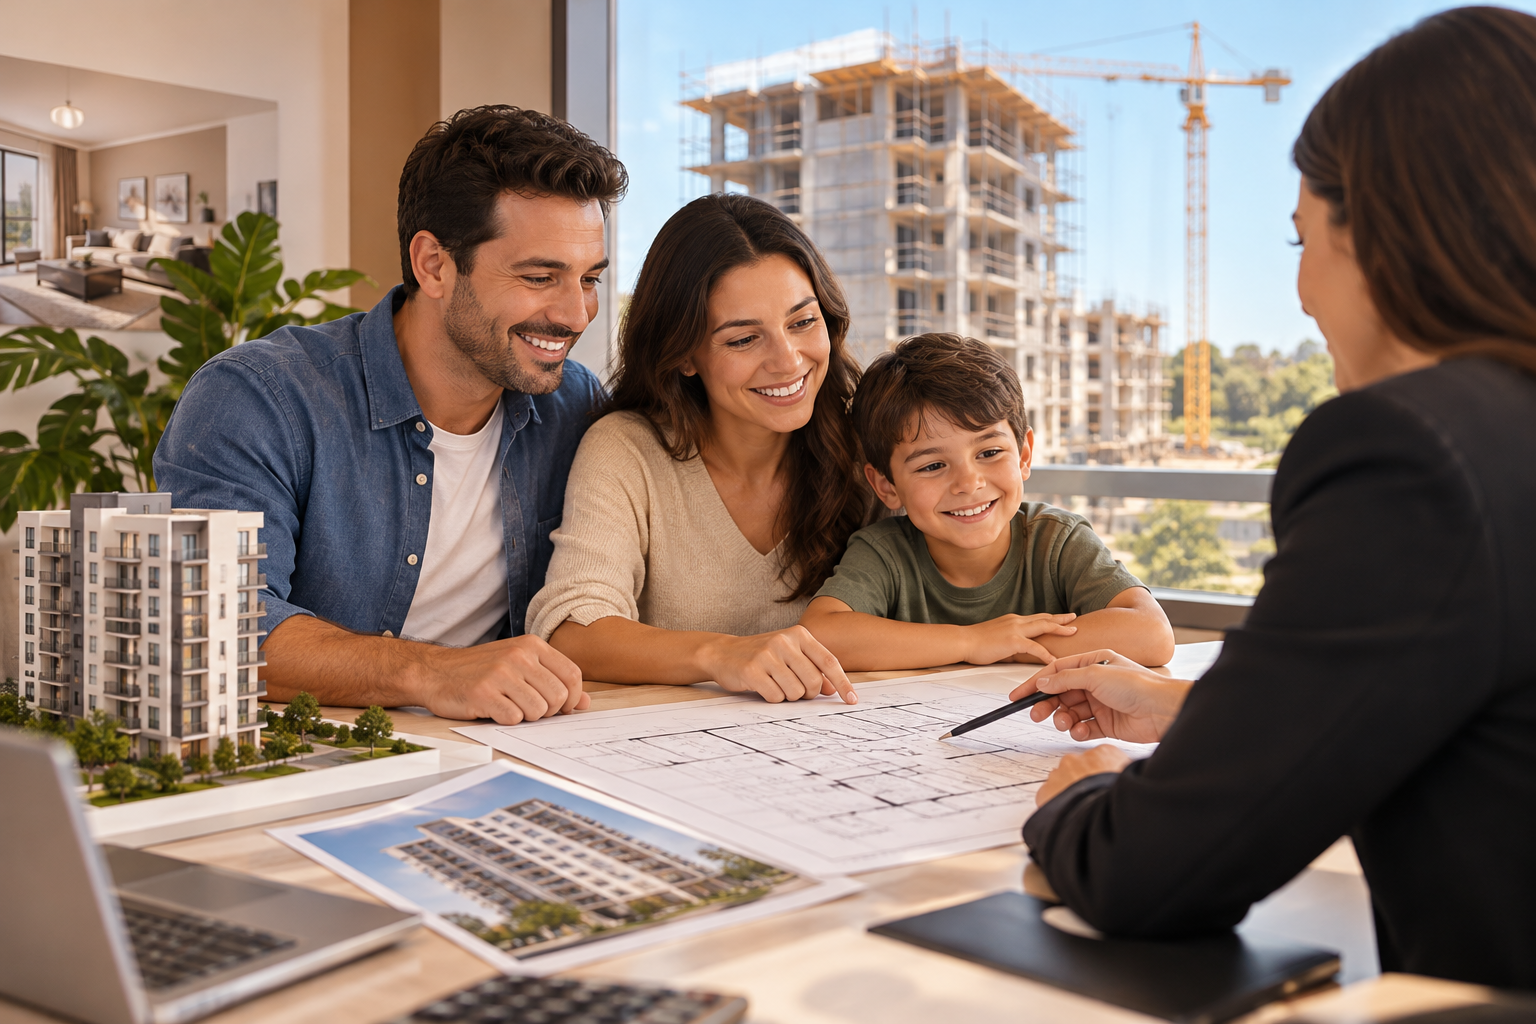
Comprar imóvel na planta: entenda as regras gerais sobre como funcionam o pagamento e os reajustes
Comprar um imóvel na planta é uma das formas mais comuns de realizar o sonho da casa própria. Antes de assinar o contrato, porém, é fundamental entender como o seu dinheiro será aplicado durante todo o período da obra.
Uma das modalidades mais utilizadas é o crédito associativo. Nele, o comprador assina o financiamento com o banco antes mesmo de o prédio ficar pronto. Isso traz mais segurança, pois o banco fiscaliza o cronograma da construção.
As vantagens do modelo associativo
A principal vantagem de financiar na planta é o prazo. Você consegue parcelar a entrada diretamente com a construtora durante o período de obras, que costuma durar entre 24 e 36 meses. Essa flexibilidade ajuda a organizar o orçamento familiar.
Seleção premium
Imóveis em destaque
Outro ponto positivo é o congelamento das condições com o banco. Ao assinar o contrato associativo, você garante as taxas de juros atuais. Isso evita surpresas com variações do mercado financeiro no futuro, quando as chaves forem entregues.
Entenda os índices de reajuste: INCC e IPCA
Enquanto o imóvel é construído, o saldo devedor sofre correções. O índice mais comum é o INCC (Índice Nacional de Custo da Construção), que mede a variação dos preços de materiais e mão de obra. Ele é aplicado mensalmente sobre o valor que você ainda deve.
Após a entrega das chaves e a emissão do Habite-se (documento da prefeitura que autoriza a moradia), o índice muda. Geralmente, passa-se a usar o IPCA, que é a inflação oficial do país. É essencial checar no contrato qual índice será usado para não ter sustos.
Atenção aos custos extras e juros de obra
Além da correção, existem os "juros de obra". Essa taxa é cobrada pelo banco sobre os valores repassados para a construtora todo mês. O valor aumenta conforme a construção avança, mas atenção: ele não abate a sua dívida principal até que o imóvel esteja pronto.
Como os preços de materiais podem oscilar, o INCC impacta diretamente o valor final do que você está pagando durante a fase de construção. Esses custos devem estar bem planejados na sua planilha financeira para evitar apertos no orçamento.
Novidades
Últimos imóveis cadastrados
Confira os imóveis mais recentes adicionados pelos Profissionais.
Dicas para uma compra segura
Escolher um imóvel na planta exige verificar o histórico da construtora e a documentação do terreno. Certifique-se de que o empreendimento possui o Registro de Incorporação, que é o documento que legaliza a venda das unidades.
Como cada contrato tem regras específicas sobre prazos, taxas e multas, o ideal é consultar um profissional habilitado (um Corretor de Imóveis ou um Advogado, por exemplo), ou o Cartório de registro de Imóveis que abrange o local das obras desse imovel. Analisar cada cláusula com calma garante que o sonho da casa própria não vire um pesadelo no futuro.
Quer dar o próximo passo?
A iBusquei reúne imóveis de Profissionais ativos em Indaiatuba, Salto e região, e mostra o contato de quem realmente atende.
Receba as matérias no seu e-mail
Uma mensagem por matéria nova. Você cancela quando quiser, em um clique.
Ao assinar, você autoriza o envio de matérias do Blog da iBusquei para o e-mail informado. O cancelamento é imediato.
Blog da iBusquei — Seu Blog Imobiliário. Conteúdo informativo, não substitui orientação profissional, jurídica ou financeira.